Domain qdae.de kaufen?
Wir ziehen mit dem Projekt
qdae.de um.
Sind Sie am Kauf der Domain
qdae.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qdae.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Handbuch der lateinischen Aussprache, Fachbücher von Vera U. G. ScherrDas "Handbuch der lateinischen Aussprache" ist eine wertvolle Ressource für Sänger und Chorleiter, die sich mit der Aufführungspraxis der Vokalmusik beschäftigen. Es bietet eine umfassende Informations- und Nachschlagehilfe, die auch Personen mit geringen Lateinkenntnissen zugänglich ist. Das Buch behandelt die Aussprache des Lateinischen in verschiedenen Kontexten, einschliesslich klassischer, italienischer, deutscher und französischer Musiktraditionen. Mit einem klar strukturierten Ansatz und praktischen Beispielen unterstützt es die Leser dabei, die korrekte Aussprache zu erlernen und anzuwenden. Die dritte Auflage des Handbuchs, veröffentlicht im Jahr 2010, umfasst 250 Seiten und ist in deutscher Sprache verfasst. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vokalmusik und der lateinischen Sprache auseinandersetzen.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polnische Grammatik, Sprachbücher von Monika SkibickiDie "Polnische Grammatik" ist ein umfassendes Lehrwerk, das sowohl für Anfänger als auch für Fortgeschrittene konzipiert wurde. Sie bietet eine systematische und detaillierte Darstellung der modernen polnischen Sprache, die sich durch ihre wissenschaftliche Fundierung auszeichnet. Die Themen Orthografie, Phonologie, Morphologie, Syntax und Wortbildung werden ausführlich behandelt und durch zahlreiche Beispiele mit deutschen Übersetzungen veranschaulicht. Ein besonderes Augenmerk liegt auf den Aspekten der polnischen Sprache, die signifikante Unterschiede zum Deutschen aufweisen. Die kontrastive Methode, die in diesem Werk verwendet wird, erleichtert das Erlernen der polnischen Grammatik und hebt spezifische Besonderheiten hervor. Abgerundet wird das Buch durch ein deutsch-polnisches Verzeichnis der sprachwissenschaftlichen Termini sowie ein Sachregister, die den Lernenden zusätzliche Hilfestellungen bieten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Grammatik, Fachbücher von Ulrich EngelDie "Deutsche Grammatik" von Ulrich Engel ist ein umfassendes Fachbuch, das sich an eine breite Zielgruppe richtet, darunter Lehrkräfte, Lernende mit Vorkenntnissen in Deutsch als Muttersprache und Deutsch als Fremdsprache, Wissenschaftler sowie interessierte Laien. Dieses Werk vermittelt alle wesentlichen Aspekte der deutschen Sprache in einer klaren und verständlichen Sprache, die auch für Nicht-Fachleute zugänglich ist. Die zweite Auflage bietet eine detaillierte Analyse der Grammatik und ist somit ein wertvolles Nachschlagewerk für alle, die sich intensiv mit der deutschen Sprache auseinandersetzen möchten. Mit 485 Seiten bietet das Buch eine fundierte Grundlage für das Verständnis der deutschen Grammatik und ist sowohl für den Unterricht als auch für das Selbststudium geeignet.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grammatik visualisieren, Schulbücher von Werner KiewegMit authentischen Bildimpulsen erfolgreich Grammatik lernen. Vielen Lernenden fällt der Erwerb von grammatischem Wissen schwer, weil sie diesen überwiegend auf der Basis einer regelgeleiteten Progression erfahren. Situative Bildeinstiege mit authentischen Sprechanlässen können im Englischunterricht helfen, grammatisches Wissen besser im Gedächtnis zu verankern und kontinuierlich aufzubauen. Das Buch enthält etwa 30 farbige Bildimpulse zu wichtigen grammatischen Phänomenen, die im Englischunterricht als mehrdimensionale Unterrichtshilfen und flexible Lerneinstiege zur Absicherung, Festigung und Vertiefung des Grammatikwissens eingesetzt werden können. Sie zeigen ein Grammatikthema in einer alltäglichen Situation (visualisiertes Szenarium). Die Lernenden erkennen echte Sprechanlässe und gewinnen dadurch Einsicht in die Funktionalität und Regelhaftigkeit einer Struktur.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
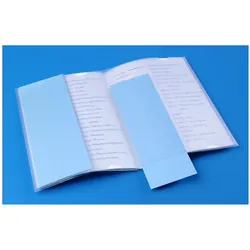
Veloflex, Heft + Block, Vokabeltrainer (A5)Der Vokabeltrainer von Veloflex ist ein speziell entwickeltes Heft und Block, das das Lernen von Vokabeln unterstützt. Das Produkt besticht durch seine innovative Hefthülle, die mit einem beweglichen Abdeckstreifen ausgestattet ist. Dieser flexible Streifen, der in verschiedenen Innenklappen eingelegt werden kann, ermöglicht eine individuelle Anpassung und erleichtert so das gezielte Lernen. Hergestellt aus robustem PVC, bietet der Vokabeltrainer eine langlebige und pflegeleichte Lösung für den täglichen Gebrauch. Das Format A5 sorgt für eine handliche Grösse, die sich ideal für den mobilen Einsatz eignet. Die transparente Ausführung verleiht dem Produkt ein modernes und unauffälliges Design, das sich nahtlos in jede Lernumgebung einfügt. Der Vokabeltrainer ist somit ein praktisches Hilfsmittel für Lernende, die ihre Sprachkenntnisse effektiv erweitern möchten. Die Kombination aus Funktionalität und durchdachtem Design macht dieses Produkt zu einem wertvollen Begleiter im Lernalltag. - Innovative Hefthülle mit beweglichem Abdeckstreifen - Robustes PVC-Material für Langlebigkeit - Handliches A5-Format für mobilen Einsatz.73,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Grammatik, SprachbücherDas Buch "Die Grammatik" von Duden ist ein umfassendes Standardwerk zur deutschen Grammatik, das sich durch seine detaillierte und fundierte Darstellung auszeichnet. Es behandelt die Struktur der deutschen Sprache anhand der grundlegenden Einheiten Satz, Wortgruppe und Wort. Jede dieser Einheiten wird eingehend analysiert und in den Kontext von Querschnittsthemen wie Text, Stil, gesprochene Sprache, Prosodie, Orthografie sowie Variation und Sprachwandel gesetzt. Die umfangreiche Sammlung an Tabellen, Klassifikationen und Infokästen unterstützt die Leser*innen bei der Durchführung detaillierter grammatischer Analysen. Dieses Werk ist sowohl für Studierende als auch für Fachleute eine wertvolle Ressource, um ein tiefes Verständnis der deutschen Grammatik zu erlangen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der lateinischen Aussprache, Fachbücher von Vera U. G. ScherrDas "Handbuch der lateinischen Aussprache" ist eine wertvolle Ressource für Sänger und Chorleiter, die sich mit der Aufführungspraxis der Vokalmusik beschäftigen. Es bietet eine umfassende Informations- und Nachschlagehilfe, die auch Personen mit geringen Lateinkenntnissen zugänglich ist. Das Buch behandelt die Aussprache des Lateinischen in verschiedenen Kontexten, einschliesslich klassischer, italienischer, deutscher und französischer Musiktraditionen. Mit einem klar strukturierten Ansatz und praktischen Beispielen unterstützt es die Leser dabei, die korrekte Aussprache zu erlernen und anzuwenden. Die dritte Auflage des Handbuchs, veröffentlicht im Jahr 2010, umfasst 250 Seiten und ist in deutscher Sprache verfasst. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vokalmusik und der lateinischen Sprache auseinandersetzen.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polnische Grammatik, Sprachbücher von Monika SkibickiDie "Polnische Grammatik" ist ein umfassendes Lehrwerk, das sowohl für Anfänger als auch für Fortgeschrittene konzipiert wurde. Sie bietet eine systematische und detaillierte Darstellung der modernen polnischen Sprache, die sich durch ihre wissenschaftliche Fundierung auszeichnet. Die Themen Orthografie, Phonologie, Morphologie, Syntax und Wortbildung werden ausführlich behandelt und durch zahlreiche Beispiele mit deutschen Übersetzungen veranschaulicht. Ein besonderes Augenmerk liegt auf den Aspekten der polnischen Sprache, die signifikante Unterschiede zum Deutschen aufweisen. Die kontrastive Methode, die in diesem Werk verwendet wird, erleichtert das Erlernen der polnischen Grammatik und hebt spezifische Besonderheiten hervor. Abgerundet wird das Buch durch ein deutsch-polnisches Verzeichnis der sprachwissenschaftlichen Termini sowie ein Sachregister, die den Lernenden zusätzliche Hilfestellungen bieten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Deutsche Grammatik, Fachbücher von Ulrich EngelDie "Deutsche Grammatik" von Ulrich Engel ist ein umfassendes Fachbuch, das sich an eine breite Zielgruppe richtet, darunter Lehrkräfte, Lernende mit Vorkenntnissen in Deutsch als Muttersprache und Deutsch als Fremdsprache, Wissenschaftler sowie interessierte Laien. Dieses Werk vermittelt alle wesentlichen Aspekte der deutschen Sprache in einer klaren und verständlichen Sprache, die auch für Nicht-Fachleute zugänglich ist. Die zweite Auflage bietet eine detaillierte Analyse der Grammatik und ist somit ein wertvolles Nachschlagewerk für alle, die sich intensiv mit der deutschen Sprache auseinandersetzen möchten. Mit 485 Seiten bietet das Buch eine fundierte Grundlage für das Verständnis der deutschen Grammatik und ist sowohl für den Unterricht als auch für das Selbststudium geeignet.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grammatik visualisieren, Schulbücher von Werner KiewegMit authentischen Bildimpulsen erfolgreich Grammatik lernen. Vielen Lernenden fällt der Erwerb von grammatischem Wissen schwer, weil sie diesen überwiegend auf der Basis einer regelgeleiteten Progression erfahren. Situative Bildeinstiege mit authentischen Sprechanlässen können im Englischunterricht helfen, grammatisches Wissen besser im Gedächtnis zu verankern und kontinuierlich aufzubauen. Das Buch enthält etwa 30 farbige Bildimpulse zu wichtigen grammatischen Phänomenen, die im Englischunterricht als mehrdimensionale Unterrichtshilfen und flexible Lerneinstiege zur Absicherung, Festigung und Vertiefung des Grammatikwissens eingesetzt werden können. Sie zeigen ein Grammatikthema in einer alltäglichen Situation (visualisiertes Szenarium). Die Lernenden erkennen echte Sprechanlässe und gewinnen dadurch Einsicht in die Funktionalität und Regelhaftigkeit einer Struktur.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtschreibung & Grammatik mit den Deutschpiraten, SprachbücherDas Buch "Rechtschreibung & Grammatik mit den Deutschpiraten" bietet eine spannende und interaktive Herangehensweise an die deutsche Sprache für Schülerinnen und Schüler der 5. und 6. Klasse. Es kombiniert abenteuerliche Geschichten mit kreativen Aufgaben, die das Lernen unterhaltsam gestalten. Zu den innovativen Lernmethoden gehören Edu-Breakout, Laufdiktate und Stationenlernen, die nicht nur das Verständnis von Rechtschreibung und Grammatik fördern, sondern auch die Teamarbeit und Problemlösungsfähigkeiten der Lernenden stärken. Mit 94 Seiten bietet das Buch eine umfassende Sammlung an Übungen und Aktivitäten, die auf die Bedürfnisse junger Lernender abgestimmt sind. Der geheftete Bucheinband sorgt für eine praktische Handhabung im Unterricht und zu Hause. Dieses Lehrwerk ist eine wertvolle Ressource für alle, die die deutsche Sprache auf ansprechende Weise erlernen möchten.25,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Grammatik, Fachbücher von Peter ErnstDas Fachbuch "Deutsche Grammatik" von Peter Ernst bietet eine umfassende Analyse der verschiedenen theoretischen Zugänge zur deutschen Grammatik. Es beleuchtet die Unterschiede zwischen traditioneller Grammatik, Valenzgrammatik und Generativistik und dient als Wegweiser durch die komplexe Terminologie und die unterschiedlichen Interpretationen dieser Ansätze. Das Buch richtet sich sowohl an Studierende, die bereits über schulisches Wissen verfügen, als auch an alle anderen Interessierten, die sich mit der deutschen Grammatik auseinandersetzen möchten. Die Darstellung konzentriert sich weniger auf die Grammatik selbst, sondern vielmehr auf die theoretischen und methodischen Grundlagen, die diesen verschiedenen Ansätzen zugrunde liegen. Dies ermöglicht ein tieferes Verständnis der Materie und fördert die Auseinandersetzung mit den unterschiedlichen grammatischen Konzepten.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.